商业健康保险是健全多层次医疗保障体系和健康产业协同发展的重要抓手。去年9月,国家金融监督管理总局发布《关于推动健康保险高质量发展的指导意见》,提出“以健康保险高质量发展服务健康中国战略”,“加快推进健康保险数智化转型”。今年《政府工作报告》提出“加快发展商业健康保险”。在技术和数据双轮驱动下,健康保险发展正由“重营销”向“重运营、重服务”转变,深挖客群需求、创新产品设计、提升保障效率等成为健康保险增强保障能力的重要抓手。数智化背景下,如何拓展健康保险保障范围和风险控制能力?如何将健康服务更好融入保险设计,实现“产品为中心”向“客户为中心”转变,赋能“医养康养结合”,真正做到“保险为人”?如何构建跨行业数据共享机制,赋能产品设计与赔付体验,提升多方协同发展效能?如何通过创新模式扩大健康险的认知度与参保覆盖面?亟待政产学研各界共同探讨。
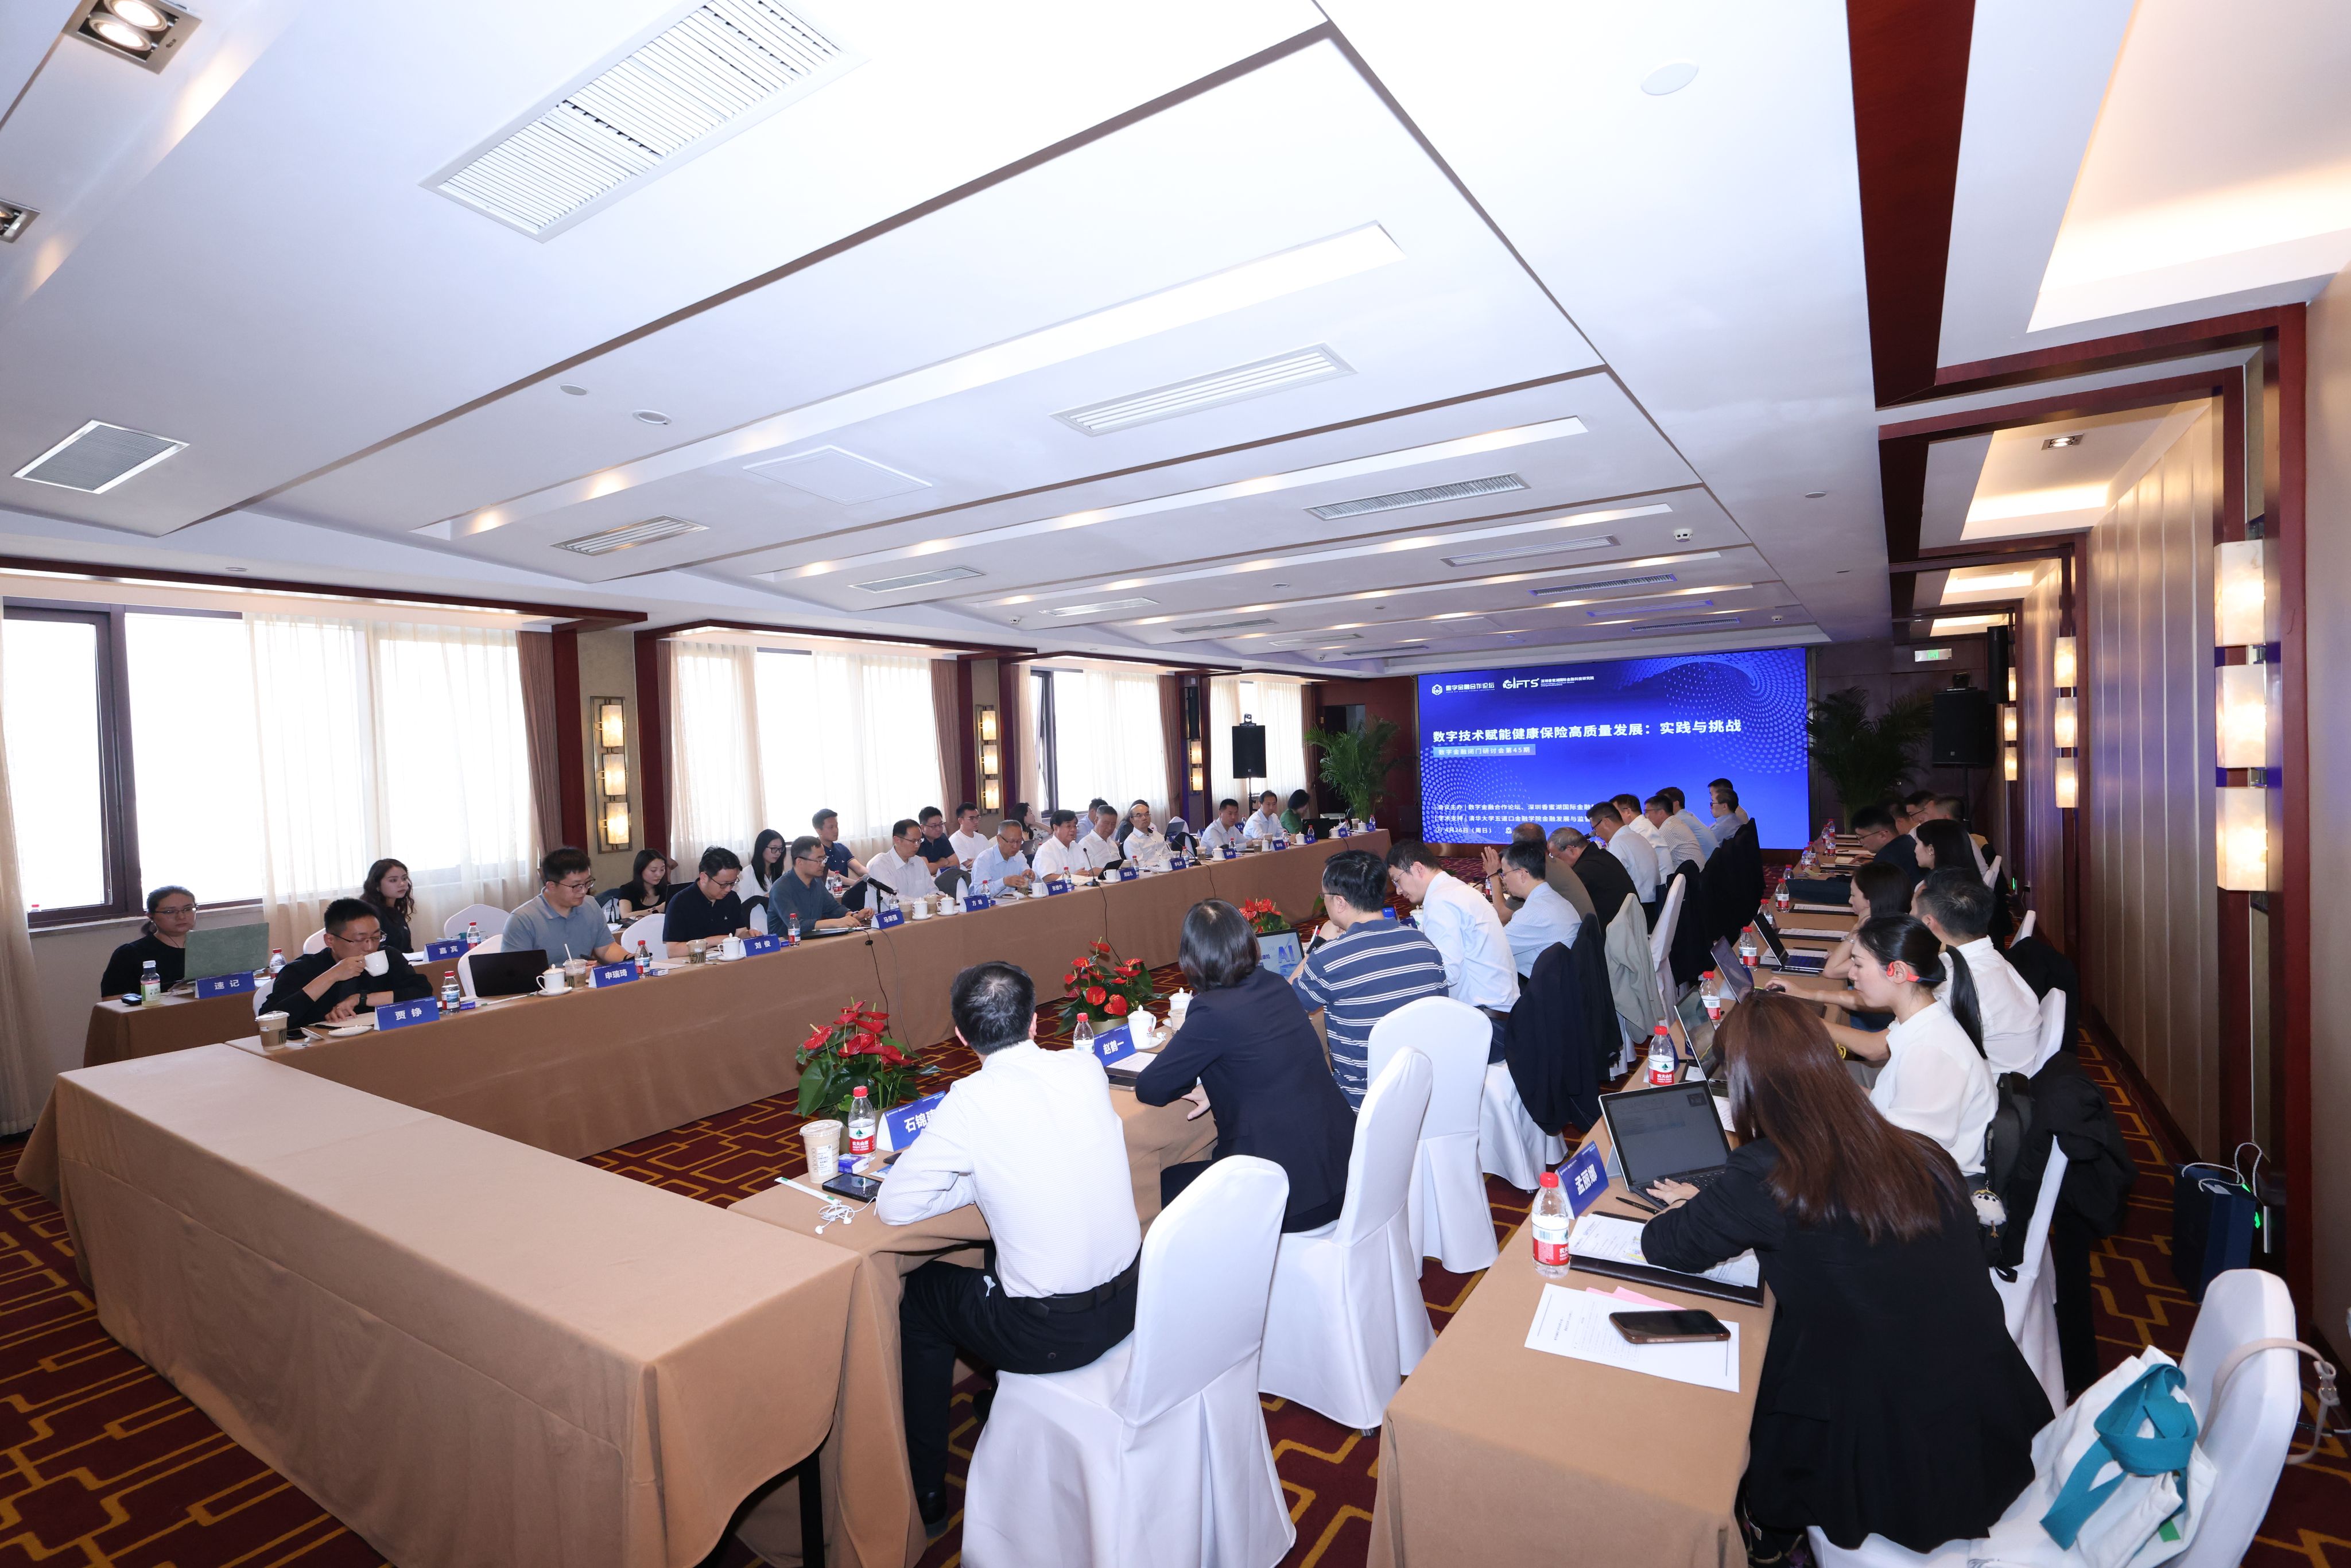
作为国内以推动数字金融、数字经济领域合作为核心宗旨的新型智库平台,数字金融合作论坛联合深圳香蜜湖国际金融科技研究院于2026年4月26日(周日)下午在北京举办“数字技术赋能健康保险高质量发展:实践与挑战”闭门研讨会。与会专家深入探讨我国商业健康保险发展背景、当前机遇与未来愿景,多位保险机构和科技公司高管代表从应用场景、产品设计、数据治理等方面积极分享数字技术赋能商业健康保险的实践与经验,全面分析商业健康保险高质量发展面临的问题与挑战,并就推动保险机构紧抓时代机遇,利用数字技术提升商业健康保险风险管理效率与客户服务体验,推动商业健康保险实现高质量发展提出相关建议。
会议分为主题演讲、专家点评、圆桌讨论等环节,分别由原中国保监会党委副书记、副主席周延礼和中国银行原行长、我院学术顾问李礼辉主持。
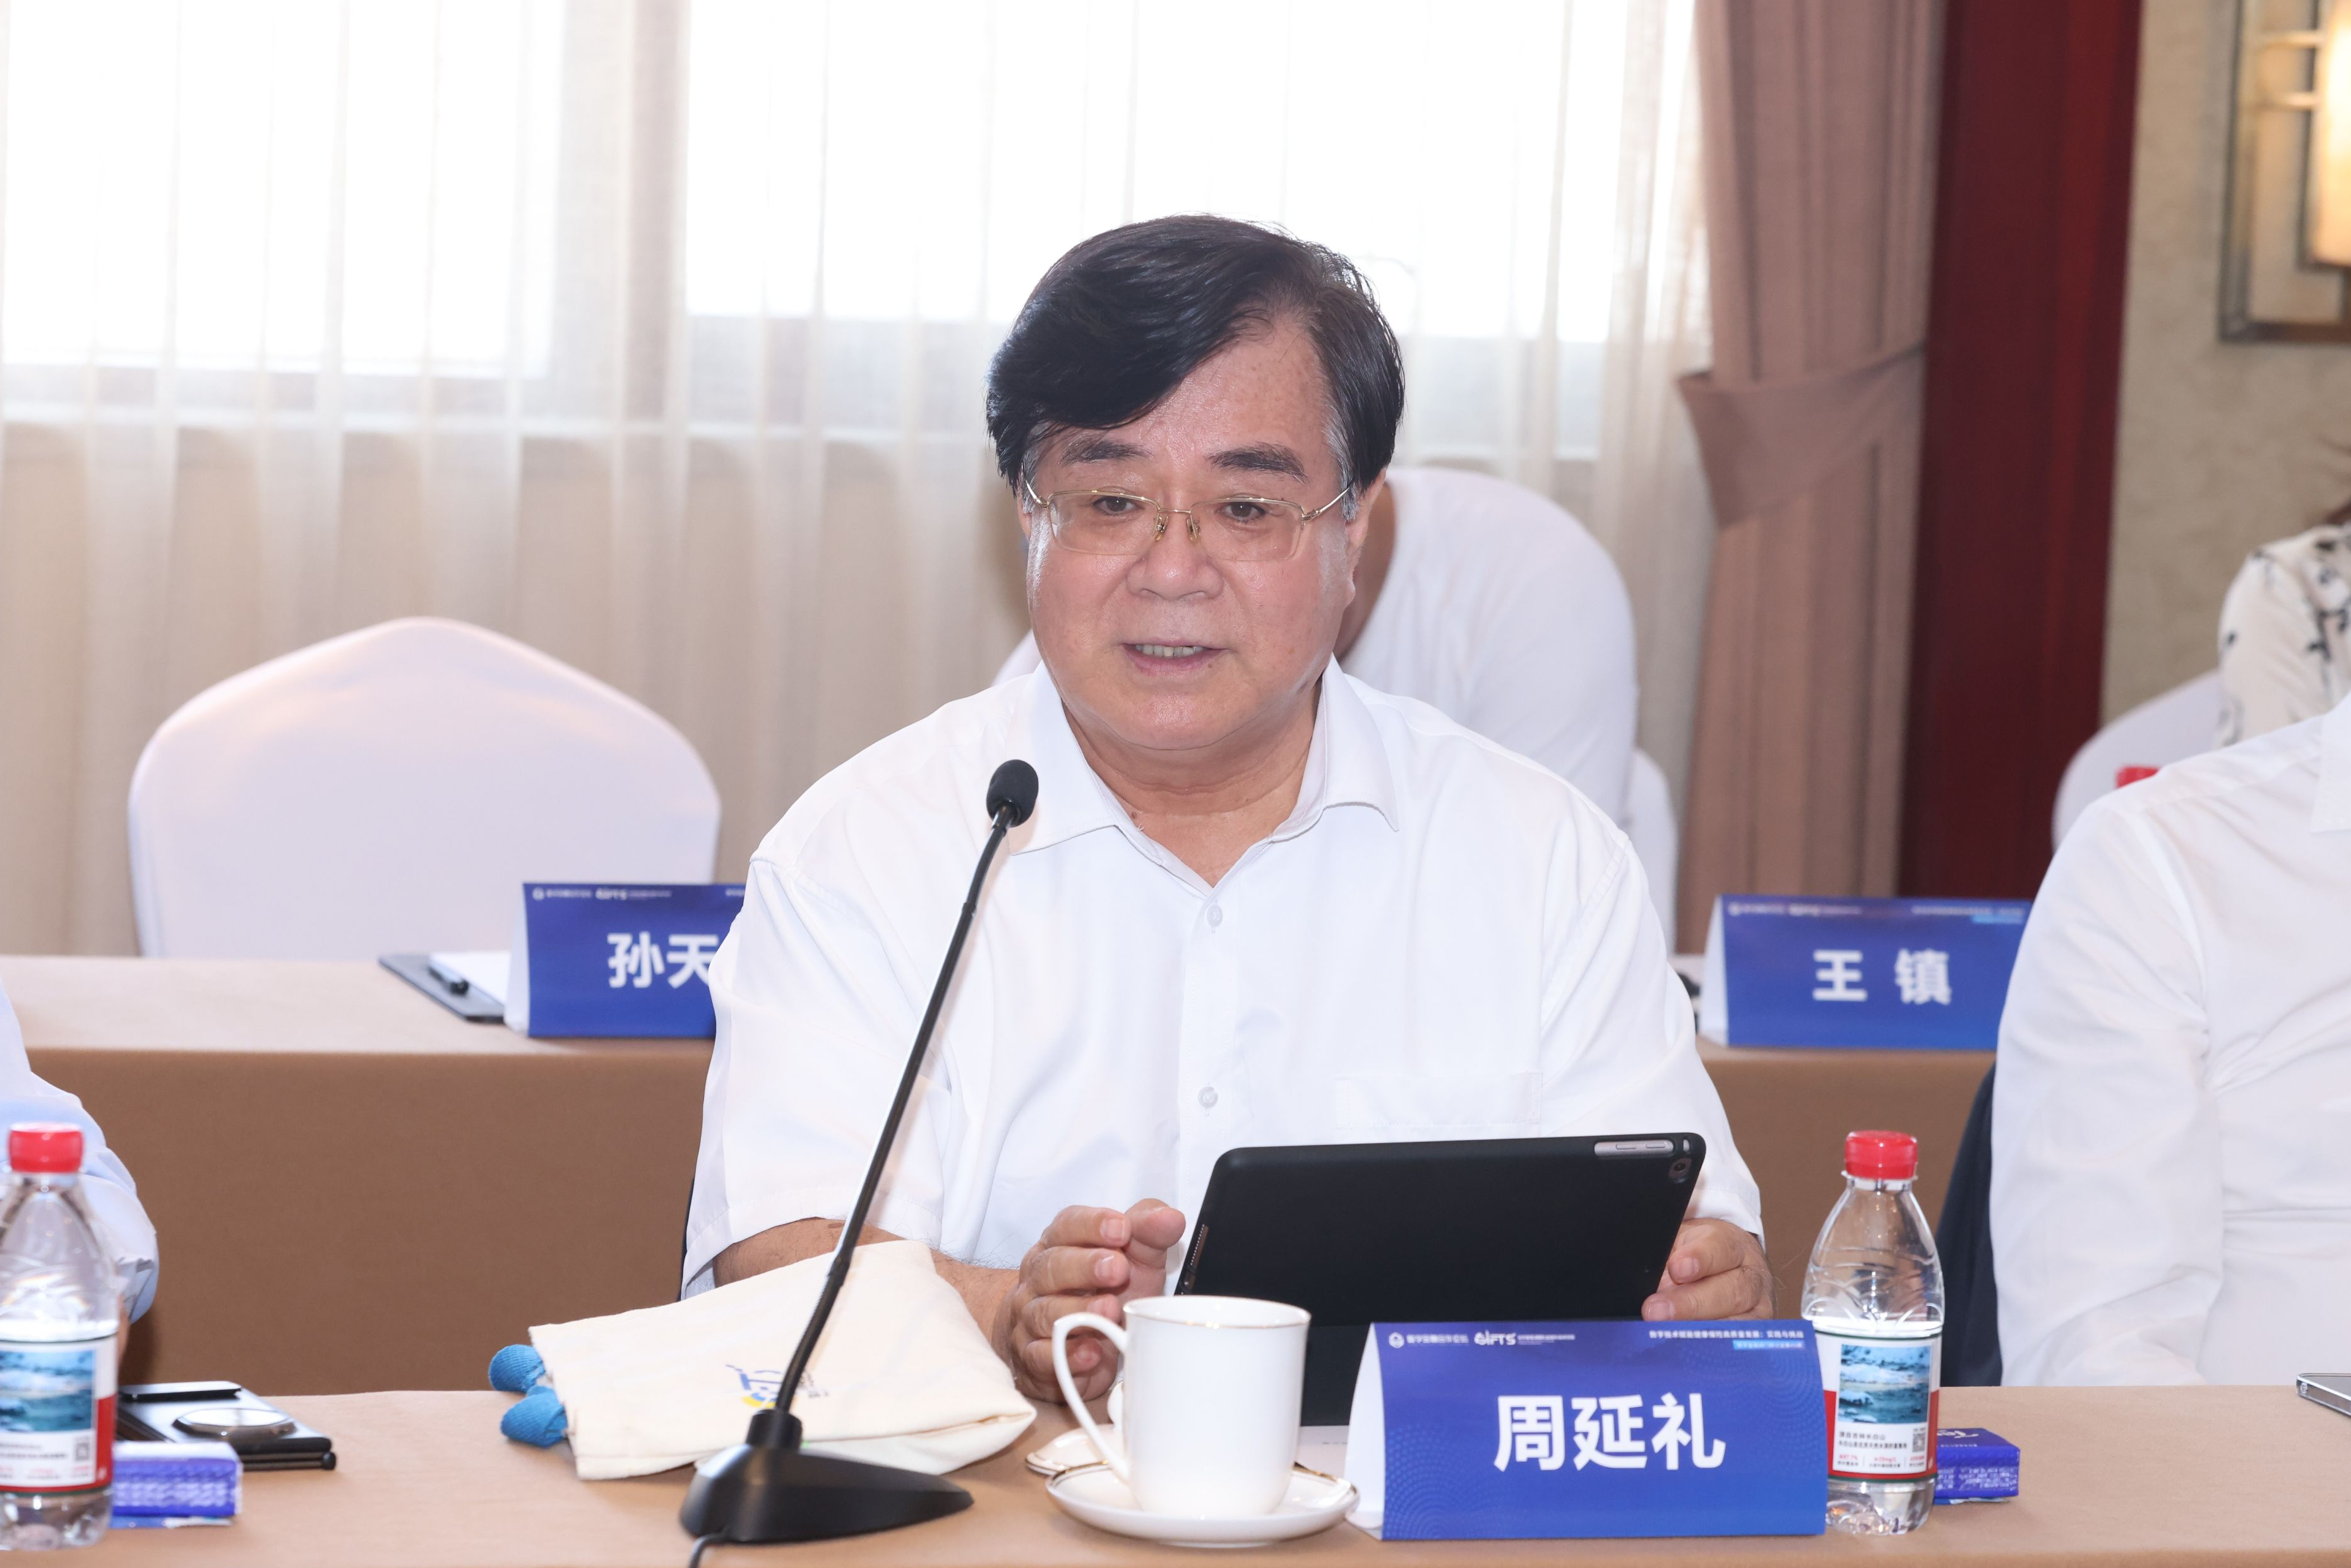
周延礼
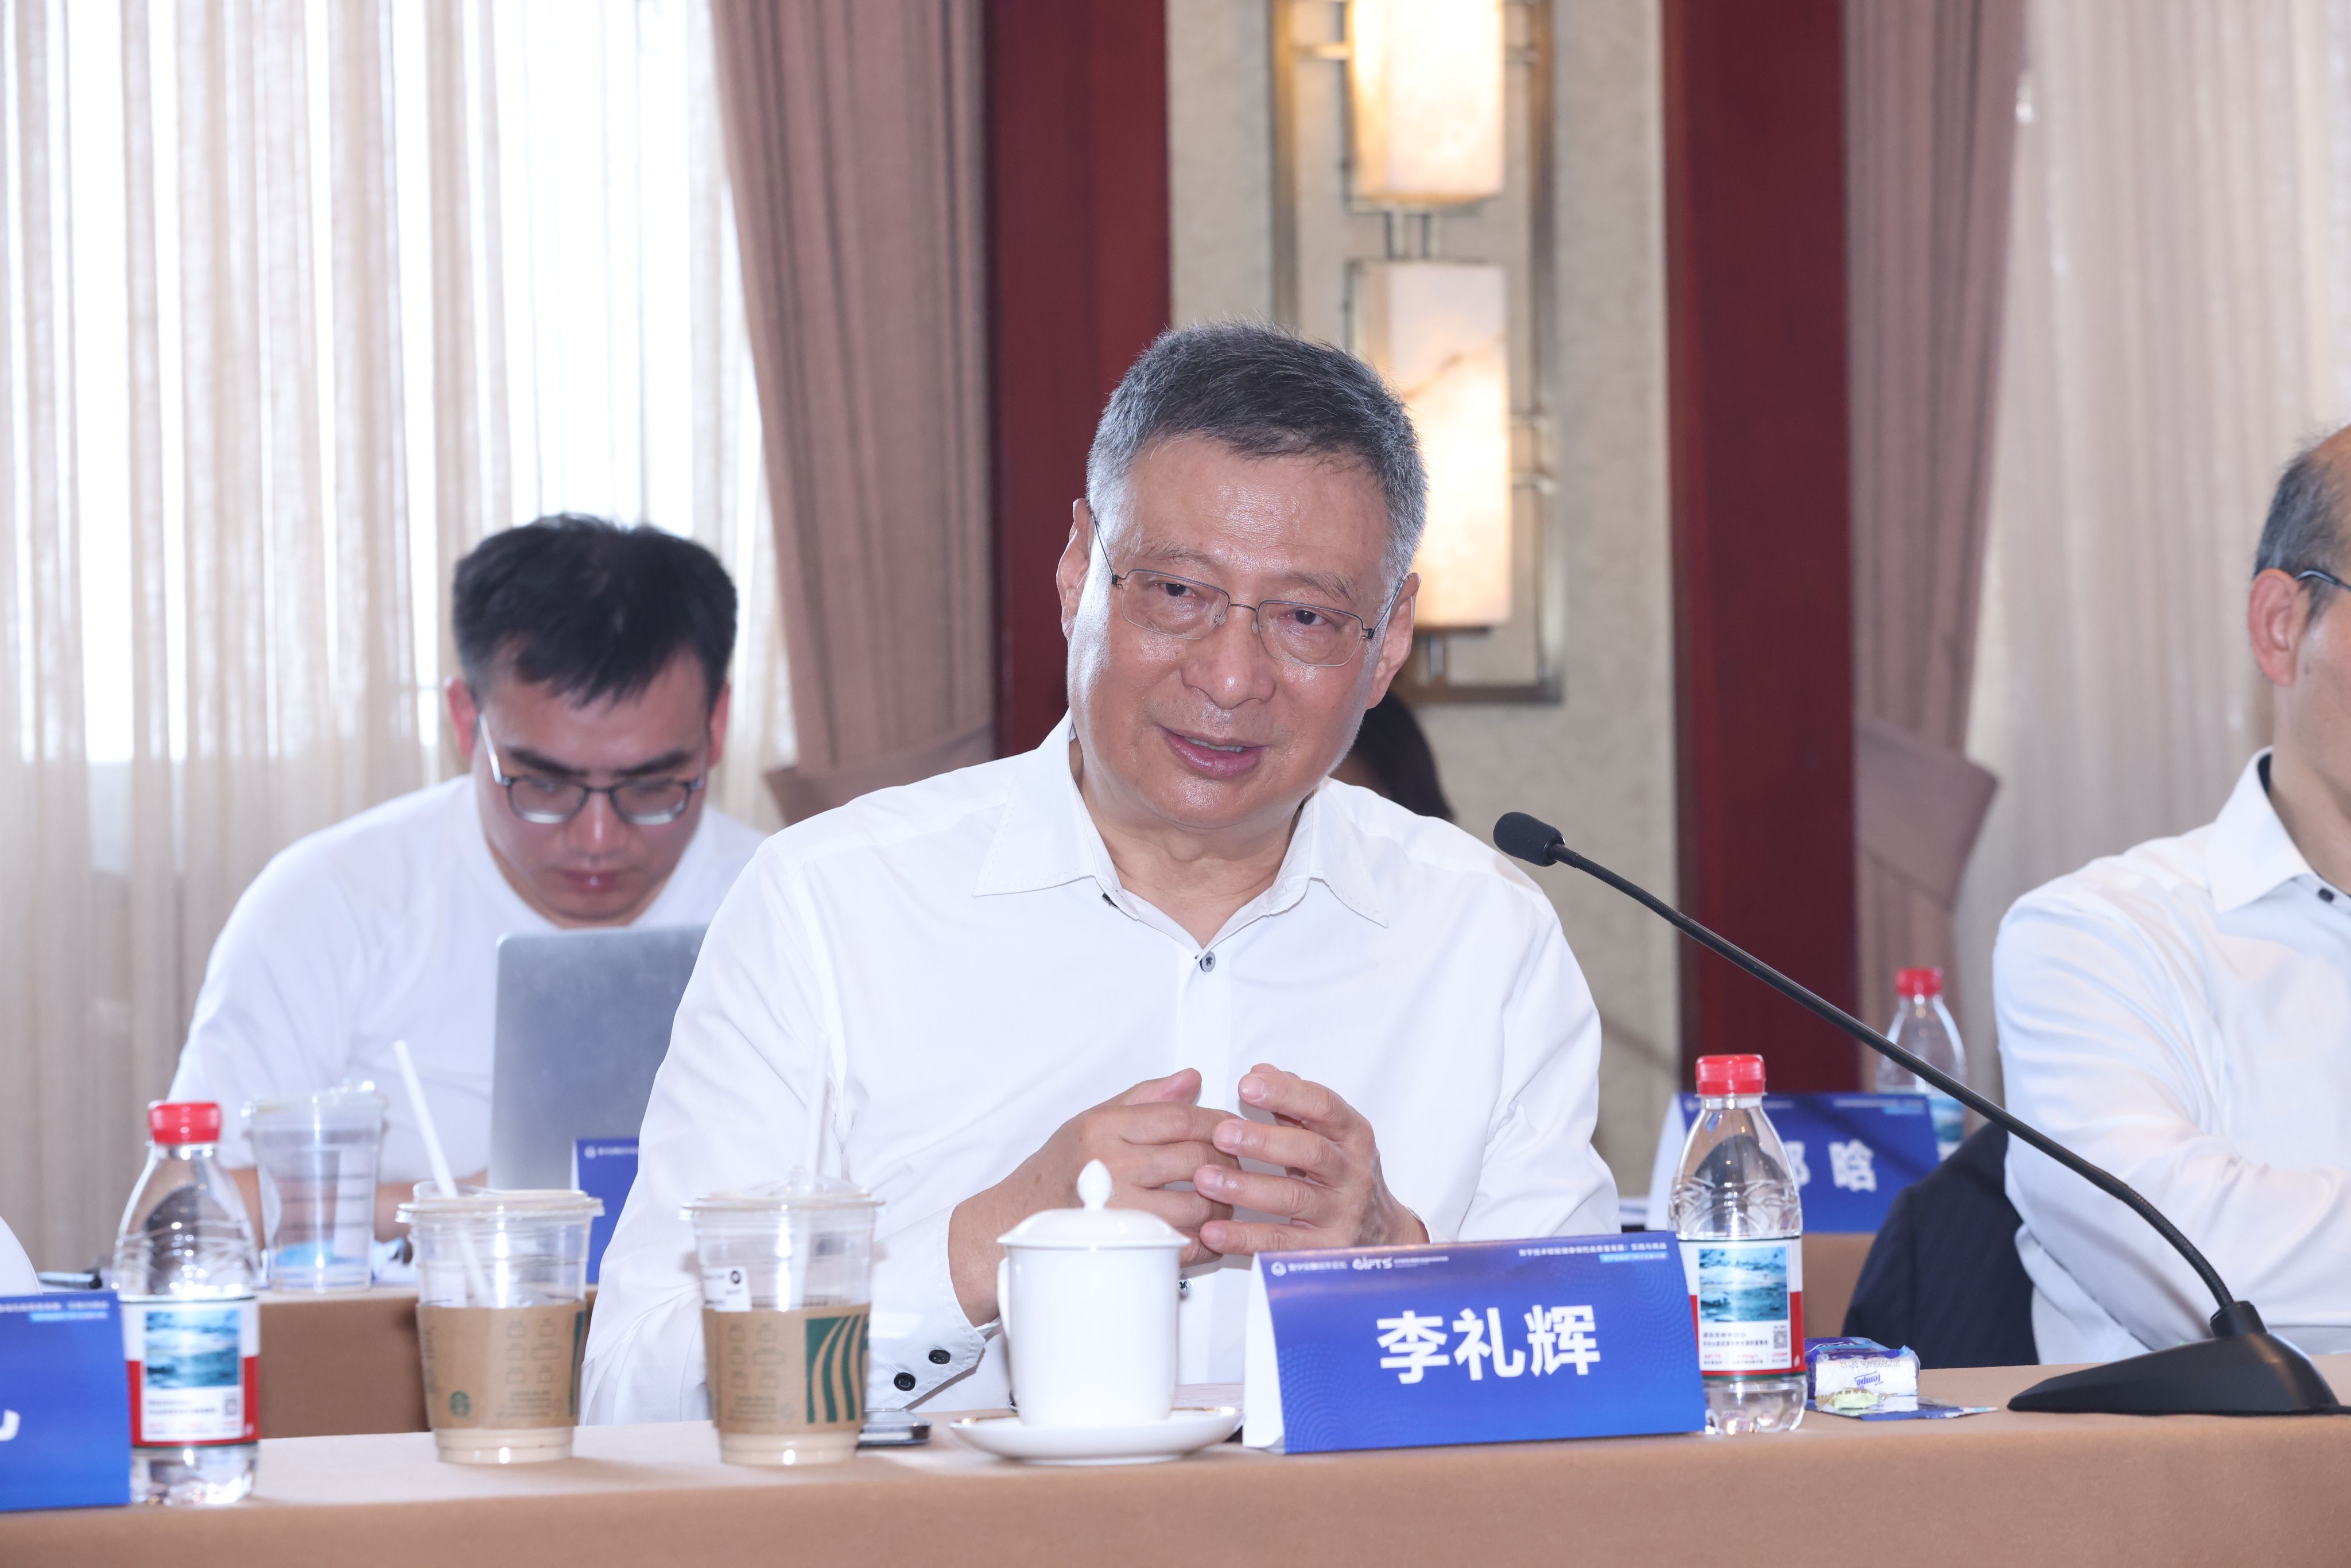
李礼辉
主题演讲
中国人民健康保险公司党委书记、总裁邵利铎,中国人寿保险股份有限公司总裁助理张新宇,泰康保险集团管委会成员、首席信息官杜彦斌,平安健康险科技委员会副主任马荣强,蚂蚁集团研究院院长李振华,众安保险常务副总经理兼董事会秘书王敏等机构代表在主题演讲环节发言。
邵利铎
张新宇
杜彦斌
马荣强
李振华
王敏
专家点评
全国社保基金理事会原副理事长、原中国银保监会副主席、我院学术顾问陈文辉,国家医疗保障局原副局长陈金甫,国家金融监督管理总局人身保险监管司副司长张遥,中国保险行业协会党委委员、副秘书长方咏等领导先后在专家点评环节发言。
陈文辉
陈金甫
张遥
方咏
圆桌讨论
清华大学五道口金融学院教授、中国人民银行参事、我院学术委员会委员张健华,中国工商银行原首席技术官、我院学术委员会委员吕仲涛,蚂蚁健康AI保险业务部总监申瑞琦,用友金融信息技术股份有限公司总裁郑海伟,招商信诺人寿保险有限公司总经理助理、首席运营官张鹏,火山引擎金融方案总经理刘俊,国民养老保险股份有限公司产品精算部负责人赵鹤一,中央财经大学保险学院教授、中国精算科技实验室主任陈辉等领导和专家先后在圆桌交流环节发言。
数字技术推动健康保险服务范式变革
在人口老龄化、医保支付改革和消费升级三大变革驱动下,商业健康险正从“补充保障”向“多层次医疗体系关键支柱”跃迁。今年《政府工作报告》明确提出“加快发展商业健康保险”,对商业健康保险发展提出更高要求和期望。数字技术与承保、理赔全流程深度融合,推动健康保险服务由“产品为中心”向“客户为中心”范式转变,充分发挥商业健康险补充保障、支付创新、健康促进、产业协同功能,成为我国多层次保障体系的重要支撑。
会议认为,数字技术是健康保险高质量发展的重要动能。数字技术正重构健康保险底层价值逻辑,从风险认知、服务链条、供需匹配和全生命周期健康管理等方面推动保险公司价值逻辑转变,提升全民健康水平。一是重塑风险认知,解决精算定价与真实风险匹配问题。应用多维数据和AI技术,保险公司可以动态刻画个体健康风险衰减曲线,将非标个体纳入可保群体。二是重塑服务链条,解决支付与服务“两张皮”问题。通过支付数字化直连、智能诊疗审核和行为监测等,保险公司可以实现支付与服务的连接,缓解过度医疗、药械滥用等问题。三是重塑价值创造,解决健康保险供需错配问题。“服务+激励”的健康合约可推动客户更好保持健康,以“病前预防”代替“病后理赔”,通过降低出险率实现保险体验价值与人民健康价值趋同。
具体实践中,数字技术正从产品设计、健康管理和客户运营等方面创新健康保险服务模式,推动商业健康保险从静态核保、事后理赔、费用补偿向动态风险量化、嵌入式全流程风控和量化健康管理转变。产品设计方面,大模型、神经网络、大数据等数字技术优化产品定价,拓展保障范围,提升产品差异化,为消费者提供个性化、定制化健康保险产品。健康管理方面,数字化系统将医保、理赔、智能设备等数据串联,为消费者匹配健康管理方案,提升服务精准性,构建健康保险、健康服务和健康管理的闭环生态。客户运营方面,智能体与人工协同提升业务效率和覆盖度,构建全流程风控能力,提升客户体验和经营可持续性。
近年来,监管部门不断夯实数字技术赋能商业健康保险高质量发展基础。一是积极整合行业数据,国家金融监督管理总局汇总主流医疗险产品数据,推动中国银保信编制《商业健康保险业务要素数据规范》,为健康保险行业产品开发、迭代提供基础数据支持。二是打通“医疗-医保-医药”数据交互渠道,国家金融监督管理总局与卫健委、医保局和财政部票据中心积极沟通、对接,推动医保、商保、医药数据合理传送。三是推动商业健康保险从事后理赔走向事前预防和事中管理。国家金融监督管理总局印发《关于推动健康保险高质量发展的指导意见》,鼓励商业健康保险在健康管理方面积极探索、开拓,提供全链条健康管理服务,将健康管理纳入保险责任。
各类保险机构和科技公司正加快探索数字技术在健康保险领域的实践与应用。中国人保健康打造“保险+健康服务+科技”的商业模式,将智能体、算法模型、机器学习等数字技术与海量医疗数据结合,支持管理式医疗创新、创新药保障、保险产品差异化和无感理赔,推动商业健康保险向数字化、智能化转型升级。中国人寿将数字技术融入承保、理赔全流程,提高理赔效能和客户体验,平衡客户体验、风险管控和承保效率,打造数据驱动、服务融合、全流程智能的健康保险服务范式。泰康保险推出智能保顾、智能理赔、智能风控和智能健康管理等产品,积极探索AI技术赋能下的人机协同发展模式,提升作业及控费效率,升级风险量化引擎。平安健康保险综合运用AI大模型、数据等构建数字化能力体系,将智慧经营、智能洞察和智能健管结合,实现客户全生命周期健康管理,推动平安健康保险由“保健康人”向“保人健康”转变。众安保险将AI深入嵌入产品、营销、核保、理赔等用户经营全链路,重构客户经营方式,走向全周期服务与体验升级,让健康保险更普惠、更智能、更便捷、更有温度,其核保自动化率超99%。蚂蚁集团提出应用数智技术构建基层养老服务网络,链接社区、药房、养老机构和护工人员,打通数据流和服务流,构建覆盖产品创新、风险管理和跨境服务的完整数据生态,驱动商业健康保险高质量发展。
数字技术赋能健康保险高质量发展面临四大挑战
会议认为,数字技术已上升为支撑健康保险发展提质增效的重要动能,也要看到,赋能过程中仍面临高质量数据供给匮乏、数据开放与共享不足、行业标准不统一、数字化配套体系建设滞后等问题与挑战,亟待解决。
一是高质量数据供给匮乏。健康险产品定价与创新设计环节的医疗数据基础较为薄弱,以费用分类汇总为主,缺乏药品、诊疗的明细信息,难以支撑精算部门需求。从产品定价看,保险公司缺乏高质量疾病发生率、护理成本等数据,无法对带病体精准风险评估和合理定价。从创新设计看,数据维度不完整、连续性不足,缺乏对客户生活方式、代谢指标、用药依从性等考量,导致保险公司对客户健康状态与疾病演进路径的刻画能力有限,制约差异化产品设计与风险分层管理。此外,数据缺口造成的信息不对称,促使保险公司提高承保门槛、收紧核保标准,直接削弱了对带病体、慢病人群等重点群体的覆盖能力,“越需要保障越买不到保险”的困局难以缓解。
二是数据开放与共享不足。跨行业、跨机构的数据共享机制和利益分配机制尚不健全,使得数据共享缺乏可持续模式。一方面,医保、卫健、保险等多部门之间数据分散,跨主体数据流通机制尚未建立。消费者出险后,相关数据获取依赖多重授权,流程复杂、制度性成本较高,导致合规风险上升,制约业务效率提升。另一方面,受制于数据安全与隐私保护要求,公共数据开放程度有限,保险公司难以获取关键医疗数据资源。同时,医保数据覆盖范围也有局限,高端医疗、国际医疗及特需医疗等高赔付场景数据未被有效纳入,关键高赔付场景数据共享不足,数据要素价值未能充分释放。
三是行业标准不统一,重复建设问题突出。一方面,不同医疗机构间发票、诊疗单等单据格式存在差异,加大数据传输难度和理赔流程复杂性,数字化流于表面。医院、医保与商保之间缺乏统一的数据接口与交互标准,导致一站式直付等便捷服务难以大规模化落地。另一方面,行业内部协同不足,各保险公司在数据平台、风控模型、服务网络等方面各自为战,造成重复投入、资源分散与浪费,难以形成行业合力。同时,中小保险公司受资金、技术、人才限制,自主搭建数字化体系难度大、成本高,在市场竞争中处于夹缝生存状态,既要承接庞大的市场需求,又面临持续的结构性发展压力。
四是数字化配套体系建设滞后。在健康管理服务领域,长期护理失能评估缺乏全国统一标准,尽管国家医保局已出台相关指导规范,但实际落地过程中仍以人工评估为主,人工智能及标准化质控工具应用不足,评估结果易受人为因素影响,难以构建标准化数字化风控体系。在数字化服务方面,智能健康监测、护理服务管控等方面数字化技术普及度不足,在疾病预防、事中服务等方面服务提供不足,难以匹配多元化健康保障需求。
多措并举完善健康保险行业高质量发展支撑体系
会议认为,要立足健康保险行业数字化转型发展趋势,紧扣行业高质量发展要求,紧抓AI发展窗口期,围绕数据资源整合、行业标准完善、数字体系建设与服务模式升级等关键领域,全方位夯实发展基础,推动健康保险行业提质增效。
一是深化高质量数据开发利用。鼓励保险公司接入客户运动消费、用药依从性、健康护理等动态行为数据,丰富健康数据采集维度,结合电子健康档案,慢性病管理平台等临床数据,构建客户全生命周期健康画像,实现对健康风险、疾病演进路径的动态量化,支撑千人千面、带病体可保等差异化产品设计。建议深化“个人医保云”试点,降低保险公司数据获取的制度性成本,推动商保从“事后赔付”向“事前风险减量”转型,探索基于健康结果的动态定价。
二是推动医保数据安全有序开放。数据开放的前提是安全,建议基于可信数据空间、区块链、联邦学习等隐私保护技术,推动医保数据在“可用不可见”前提下与保险公司合作,实现跨机构数据联合建模与分析,兼顾数据价值释放与合规安全要求。要加快构建多源融合的健康保险数据体系,打通医疗跟医保以及医药之间的数据交互,推动医保结算、诊疗服务、商保理赔等多源数据的合规开放与系统整合。拓展“医保商保清分结算中心”应用场景,降低数据流通共享成本,推动核保核赔、快赔直赔等环节升级推广。
三是构建多层次协同发展体系。国家层面,统筹规划数据资源布局,打通数据平台与管理平台,夯实健康保险高质量发展数字底座。行业层面,推动全行业数据规范,统一数据字段与交互标准。依托行业协会、医保数据整合等平台,深化多方主体协同联动,构建资源共享、可持续的行业发展格局。机构层面,坚持以客户为中心,持续优化产品供给与服务体系,推动数字化建设落地赋能,切实提升服务质效。
四是完善数字化配套基础设施。运用数字技术整合养老与护理供需两端,补齐护理服务短板,推动服务质量实现可衡量、可追溯、可评价,全面提升养老服务行业整体水平。进一步拓展长期护理保险服务项目目录,探索将居家智能硬件、智能康复、康复辅具等纳入医保范围,推动保障模式从失能后照护向失能前预防延伸。
撰稿:郁思琪、莫婕、余念灿
审核:黄丽娜
编辑:彭榆雅